Domain schnäppchenjäger24.de kaufen?
Wir ziehen mit dem Projekt
schnäppchenjäger24.de um.
Sind Sie am Kauf der Domain
schnäppchenjäger24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schnäppchenjäger24.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Einmaliges Sonderangebot - 4 Stühle JAZZ mit Kunststoffschale und Holzuntergestell – 3%-Vorkasse-RabattEinmaliges Sonderangebot - 4 Stühle JAZZ mit Kunststoffschale und Holzuntergestell – 3%-Vorkasse-Rabatt. Stuhl Jazz von Bodahl Material: Kunststoffschale Schwarz Beine in Echtholz schwarz Querstreben aus Metall Ausstattung: Der Stuhl ist nur im 4-er-Set lieferbar Maße des Stuhls B/H/T: ca. 57,5 / 83 / 57,5 cm Sitzhöhe - Sitztiefe 45 bzw. 46 cm Höhe Lehne: 65 cm Höhe Rückenlehne: 41 cm Platz zwischen den Lehnen: 45 cm cm cm Sitzhöhe: 40 - 45 cm cm Sitztiefe:45 - 50 cm cm319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
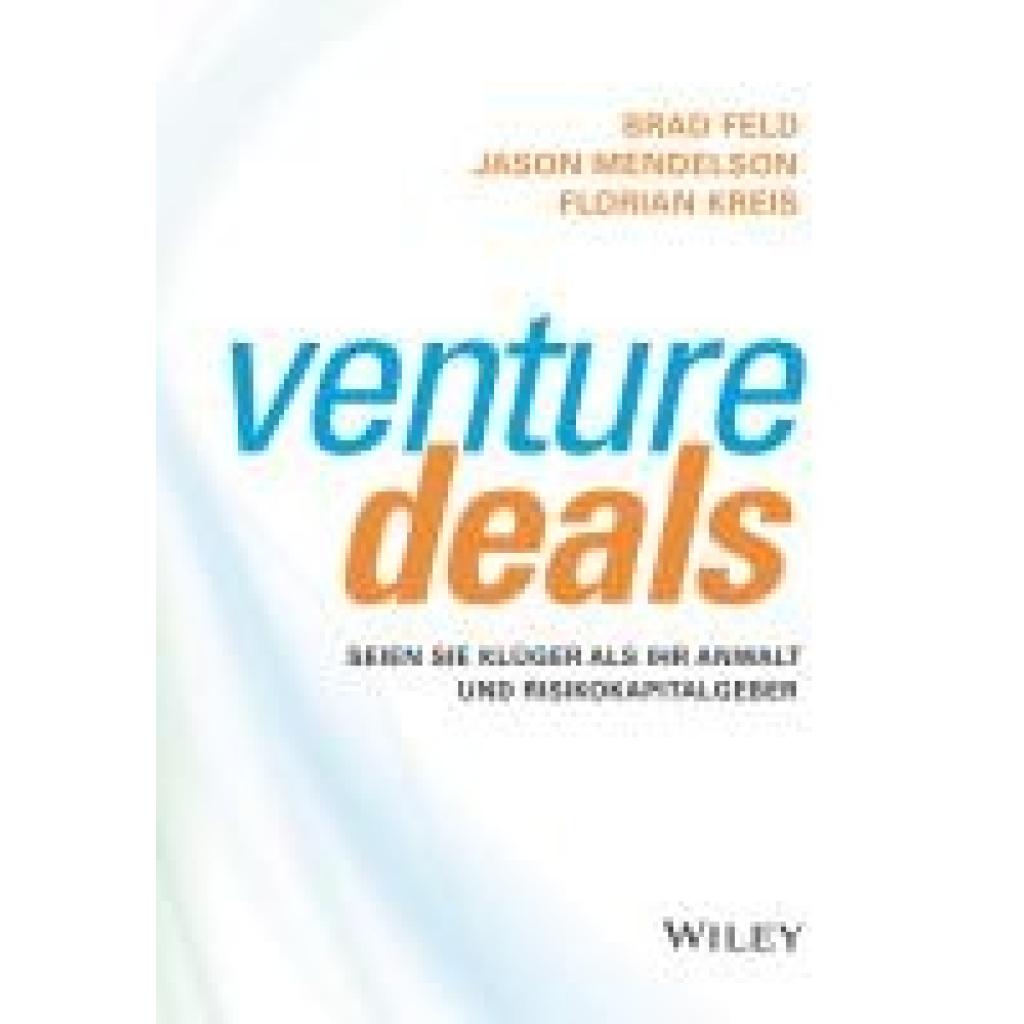
Feld, Brad: Venture DealsVenture Deals , Seien Sie klüger als Ihr Anwalt und Risikokapitalgeber , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230118, Produktform: Leinen, Autoren: Feld, Brad~Mendelson, Jason~Kreis, Florian, Übersetzung: Weber, Mareike, Seitenzahl/Blattzahl: 362, Themenüberschrift: BUSINESS & ECONOMICS / Organizational Behavior, Keyword: Organisationsentwicklung; Rechnungswesen; Spezialthemen Rechnungswesen; Strategisches Management; Wirtschaft u. Management, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Makroökonomie~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 249, Breite: 174, Höhe: 32, Gewicht: 798, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
einmaliges Sonderangebot - 3-teilige Windsor Massivholz-Garderobe aus hochwertigem Eichenholz – Montierte Lieferung – 3%-Vorkasse-Rabatteinmaliges Sonderangebot - 3-teilige Windsor Massivholz-Garderobe aus hochwertigem Eichenholz – Montierte Lieferung – 3%-Vorkasse-Rabatt. Hochwertige Massivholz-Garderobe Windsor mit geölter Oberfläche Einmaliges Sonderangebot aufgrund eine Kundenfehlbestellung. Material und Ausstattung Massivholz Eiche Farbton Wildeiche natur geölt - mit Intarsien Fronten: Die Front ist vollmassiv mit durchgehenden Lamellen Auf den Fotos sehen Sie die Front mit teilweiser Hirnholzeinlage Korpus und Innenleben: Der Korpus außen ist vollmassiv, mit durchgehenden Lamellen Das Innenleben ist keilgezinkt Die Garderobe Windsor besteht aus Elementen: Paneel B/H/T: 99 x 122 x 30 cm Stauraumelemententgegen dem Foto ist der Tütnschlag bei diesem B/H/T: 69 x 199 x 40 cm Schuhschrank mit 1 Klappe B/H/T: 99 x 50 x 40 cm Das abgebildete Sitzkissen ist optional lieferbar. In der beigelegten Typenliste finden Sie weitere interessante Möbelstück, aus den Sie sich Ihre Garderobe individuell zusammenstellen können. Möchten Sie eine andere Zusammenstellung oder einzelne Teile? Kein Problem: Stellen Sie sich anhand der Typenliste Ihre Wunschgarderobe zusammen und wir machen Ihnen gerne ein individuelles Angebot. cm cm cm cm Holzart:Eiche,Wildeiche2498,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bodahl Esstisch Hampleton aus massiver Balkeneiche - einmaliges Sonderangebot – 3%-Vorkasse-RabattBodahl Esstisch Hampleton aus massiver Balkeneiche - einmaliges Sonderangebot – 3%-Vorkasse-Rabatt. Esstisch in massiver Balkeneiche - einmaliges Sonderangebot Aufgrund eines Kundenstornos bieten wir diesen Tisch mit hohem Preisnachlass an. Jeder Tisch dieser Serie ist einzigartig und wird ausschließlich aufgrund der von Ihnen getroffenen Auswahl produziert. Das macht jeden Tisch zu einem echten Unikat, bei dem die gewollten Gebrauchsspuren und die immensen Materialstärken Ihrem Tisch eine ganz besondere individuelle Note verleihen. Die Tischplatte Material: massive Eiche, Balkeneiche Lieferbar Eiche geölt - oiled Platten lieferbar in: 40 mm Stärke (an den Kanten aufgedoppelt), mit gerader Kante Ansteckplatten in 50 cm Breite sind optional lieferbar Das Untergestell Untergestell Hampleton aus schwarzem Metall 4 x 8 cm Höhe 73 cm Breite 69 cm Maße des Tisches Der Tisch ist lieferbar in: 140 x 80 cm Höhe immer ca. 76 cm cm cm cm cm Holzart:Eiche,Wildeiche593,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einmaliges Sonderangebot - 4 Stühle JAZZ mit Kunststoffschale und Holzuntergestell – 3%-Vorkasse-RabattEinmaliges Sonderangebot - 4 Stühle JAZZ mit Kunststoffschale und Holzuntergestell – 3%-Vorkasse-Rabatt. Stuhl Jazz von Bodahl Material: Kunststoffschale Schwarz Beine in Echtholz schwarz Querstreben aus Metall Ausstattung: Der Stuhl ist nur im 4-er-Set lieferbar Maße des Stuhls B/H/T: ca. 57,5 / 83 / 57,5 cm Sitzhöhe - Sitztiefe 45 bzw. 46 cm Höhe Lehne: 65 cm Höhe Rückenlehne: 41 cm Platz zwischen den Lehnen: 45 cm cm cm Sitzhöhe: 40 - 45 cm cm Sitztiefe:45 - 50 cm cm319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feld, Brad: Venture DealsVenture Deals , Seien Sie klüger als Ihr Anwalt und Risikokapitalgeber , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230118, Produktform: Leinen, Autoren: Feld, Brad~Mendelson, Jason~Kreis, Florian, Übersetzung: Weber, Mareike, Seitenzahl/Blattzahl: 362, Themenüberschrift: BUSINESS & ECONOMICS / Organizational Behavior, Keyword: Organisationsentwicklung; Rechnungswesen; Spezialthemen Rechnungswesen; Strategisches Management; Wirtschaft u. Management, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Makroökonomie~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 249, Breite: 174, Höhe: 32, Gewicht: 798, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
einmaliges Sonderangebot - 3-teilige Windsor Massivholz-Garderobe aus hochwertigem Eichenholz – Montierte Lieferung – 3%-Vorkasse-Rabatteinmaliges Sonderangebot - 3-teilige Windsor Massivholz-Garderobe aus hochwertigem Eichenholz – Montierte Lieferung – 3%-Vorkasse-Rabatt. Hochwertige Massivholz-Garderobe Windsor mit geölter Oberfläche Einmaliges Sonderangebot aufgrund eine Kundenfehlbestellung. Material und Ausstattung Massivholz Eiche Farbton Wildeiche natur geölt - mit Intarsien Fronten: Die Front ist vollmassiv mit durchgehenden Lamellen Auf den Fotos sehen Sie die Front mit teilweiser Hirnholzeinlage Korpus und Innenleben: Der Korpus außen ist vollmassiv, mit durchgehenden Lamellen Das Innenleben ist keilgezinkt Die Garderobe Windsor besteht aus Elementen: Paneel B/H/T: 99 x 122 x 30 cm Stauraumelemententgegen dem Foto ist der Tütnschlag bei diesem B/H/T: 69 x 199 x 40 cm Schuhschrank mit 1 Klappe B/H/T: 99 x 50 x 40 cm Das abgebildete Sitzkissen ist optional lieferbar. In der beigelegten Typenliste finden Sie weitere interessante Möbelstück, aus den Sie sich Ihre Garderobe individuell zusammenstellen können. Möchten Sie eine andere Zusammenstellung oder einzelne Teile? Kein Problem: Stellen Sie sich anhand der Typenliste Ihre Wunschgarderobe zusammen und wir machen Ihnen gerne ein individuelles Angebot. cm cm cm cm Holzart:Eiche,Wildeiche2498,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
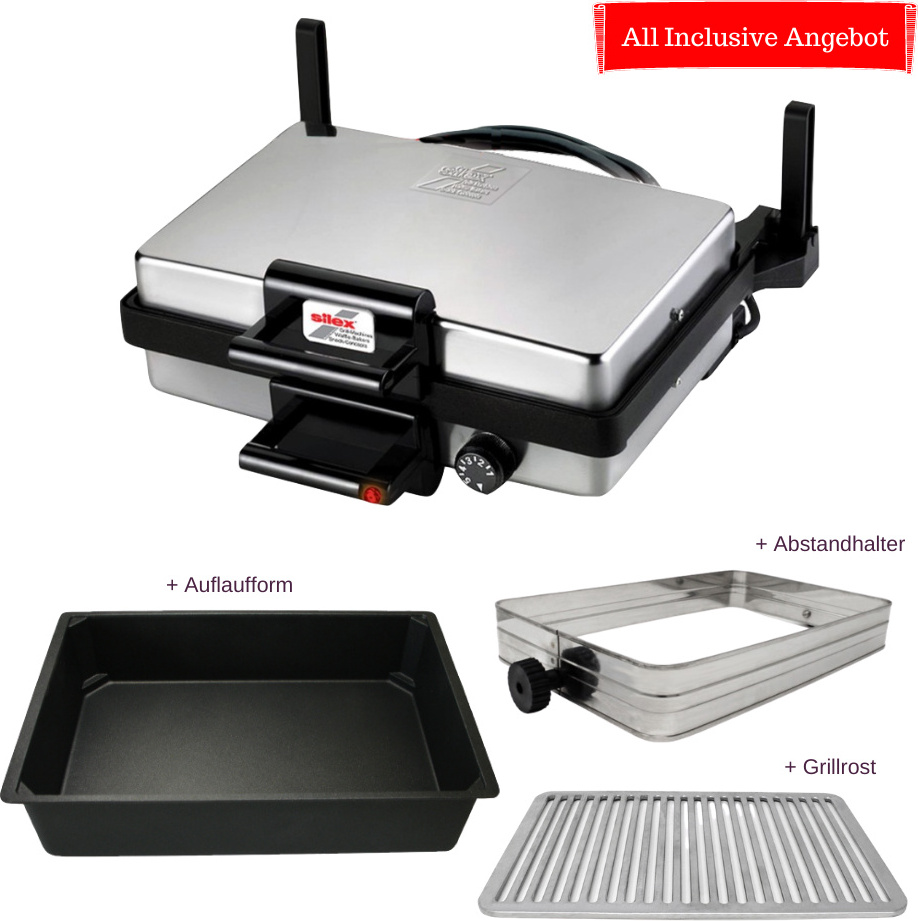
CiCi HOME Aktion SILEX Multigrill All Inclusive Angebot SILEX + Auflaufform + Abstandhalter + GrillrostCiCi HOMESILEX Multigrill All Inclusive + Auflaufform + Abstandhalter + GrillrostDas All Inclusive beinhaltet die extra Zubehör von Silex. Zusätzlich zum Grillgerät erhalten Sie 1x Auflaufform + 1x Abstandhalter und 1x Grillrost.Der Kontaktgrill von Silex eignet sich sehr gut zum grillen und backen von Fleisch, Fisch und Teiggerichten wie z.B.:Lahmacun, Pide, Sucuk, Hächnchen, Dolma, Burger, Köfte, usw.... Frikadellen, Schaschlik, Kebab, Brot & Fladenbrot, Pizza, Falafel, Crepes, WaffelProdukteigenschaften:Ein- und Ausschalter mit 5-Stufen TemperaturreglerKontrollleuchteDoppelte AntihaftbeschichtungGlatte Ober & UnterplatteBrat und Backplatten: 34 x 22 cmAbmessung: ca. 40 X 36 X 17 cmLeistung: 2000 WattLieferumfang:Silex Multigrill + Metallbügel + BedienungsanleitungExtra Zubehör: Auflaufform (Brat- und Backkasserole) + Abstandhalter + Grillrost379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic Lumix DC-S1RII Gehäuse -100,00EUR Lumix Mikrofon-Kombi Rabatt -500,00EUR Lumix Trade-In AktionDie Panasonic LUMIX S1RII beeindruckt mit hochauflösenden 44,3 MP Fotos. Sie bietet erweiterte Videofunktionen und ermöglicht erstmals 8K-Videoaufnahmen von LUMIX. Mit erstklassigem Autofokus, exzellenter Bildstabilisierung sowie intuitiver Steuerung garantiert sie zuverlässige Leistung und effizienten Workflow. Produktbilder zeigen optionales Zubehör und Anwendungsbeispiele.3149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.